
Imposte energetiche e agevolazioni fiscali
L’importo da pagare che leggi sulla tua bolletta di luce o gas è una cifra che in realtà comprende diverse voci di spesa. Da una parte c’è il costo dell’energia che hai realmente consumato. Dall’altra ci sono imposte e oneri stabiliti dallo Stato che possono incidere in modo diverso a seconda dei consumi, dell’uso che fai dell’energia e, in alcuni casi, della tua situazione personale o dell’attività svolta.
Capire nel dettaglio i numeri in fattura ti aiuta a sapere se stai pagando il giusto o se potresti spendere meno. In alcuni casi esistono infatti agevolazioni fiscali previste dalla normativa che non vengono applicate automaticamente e che, se non conosciute, restano inutilizzate.

Imposte sul gas naturale e possibili agevolazioni
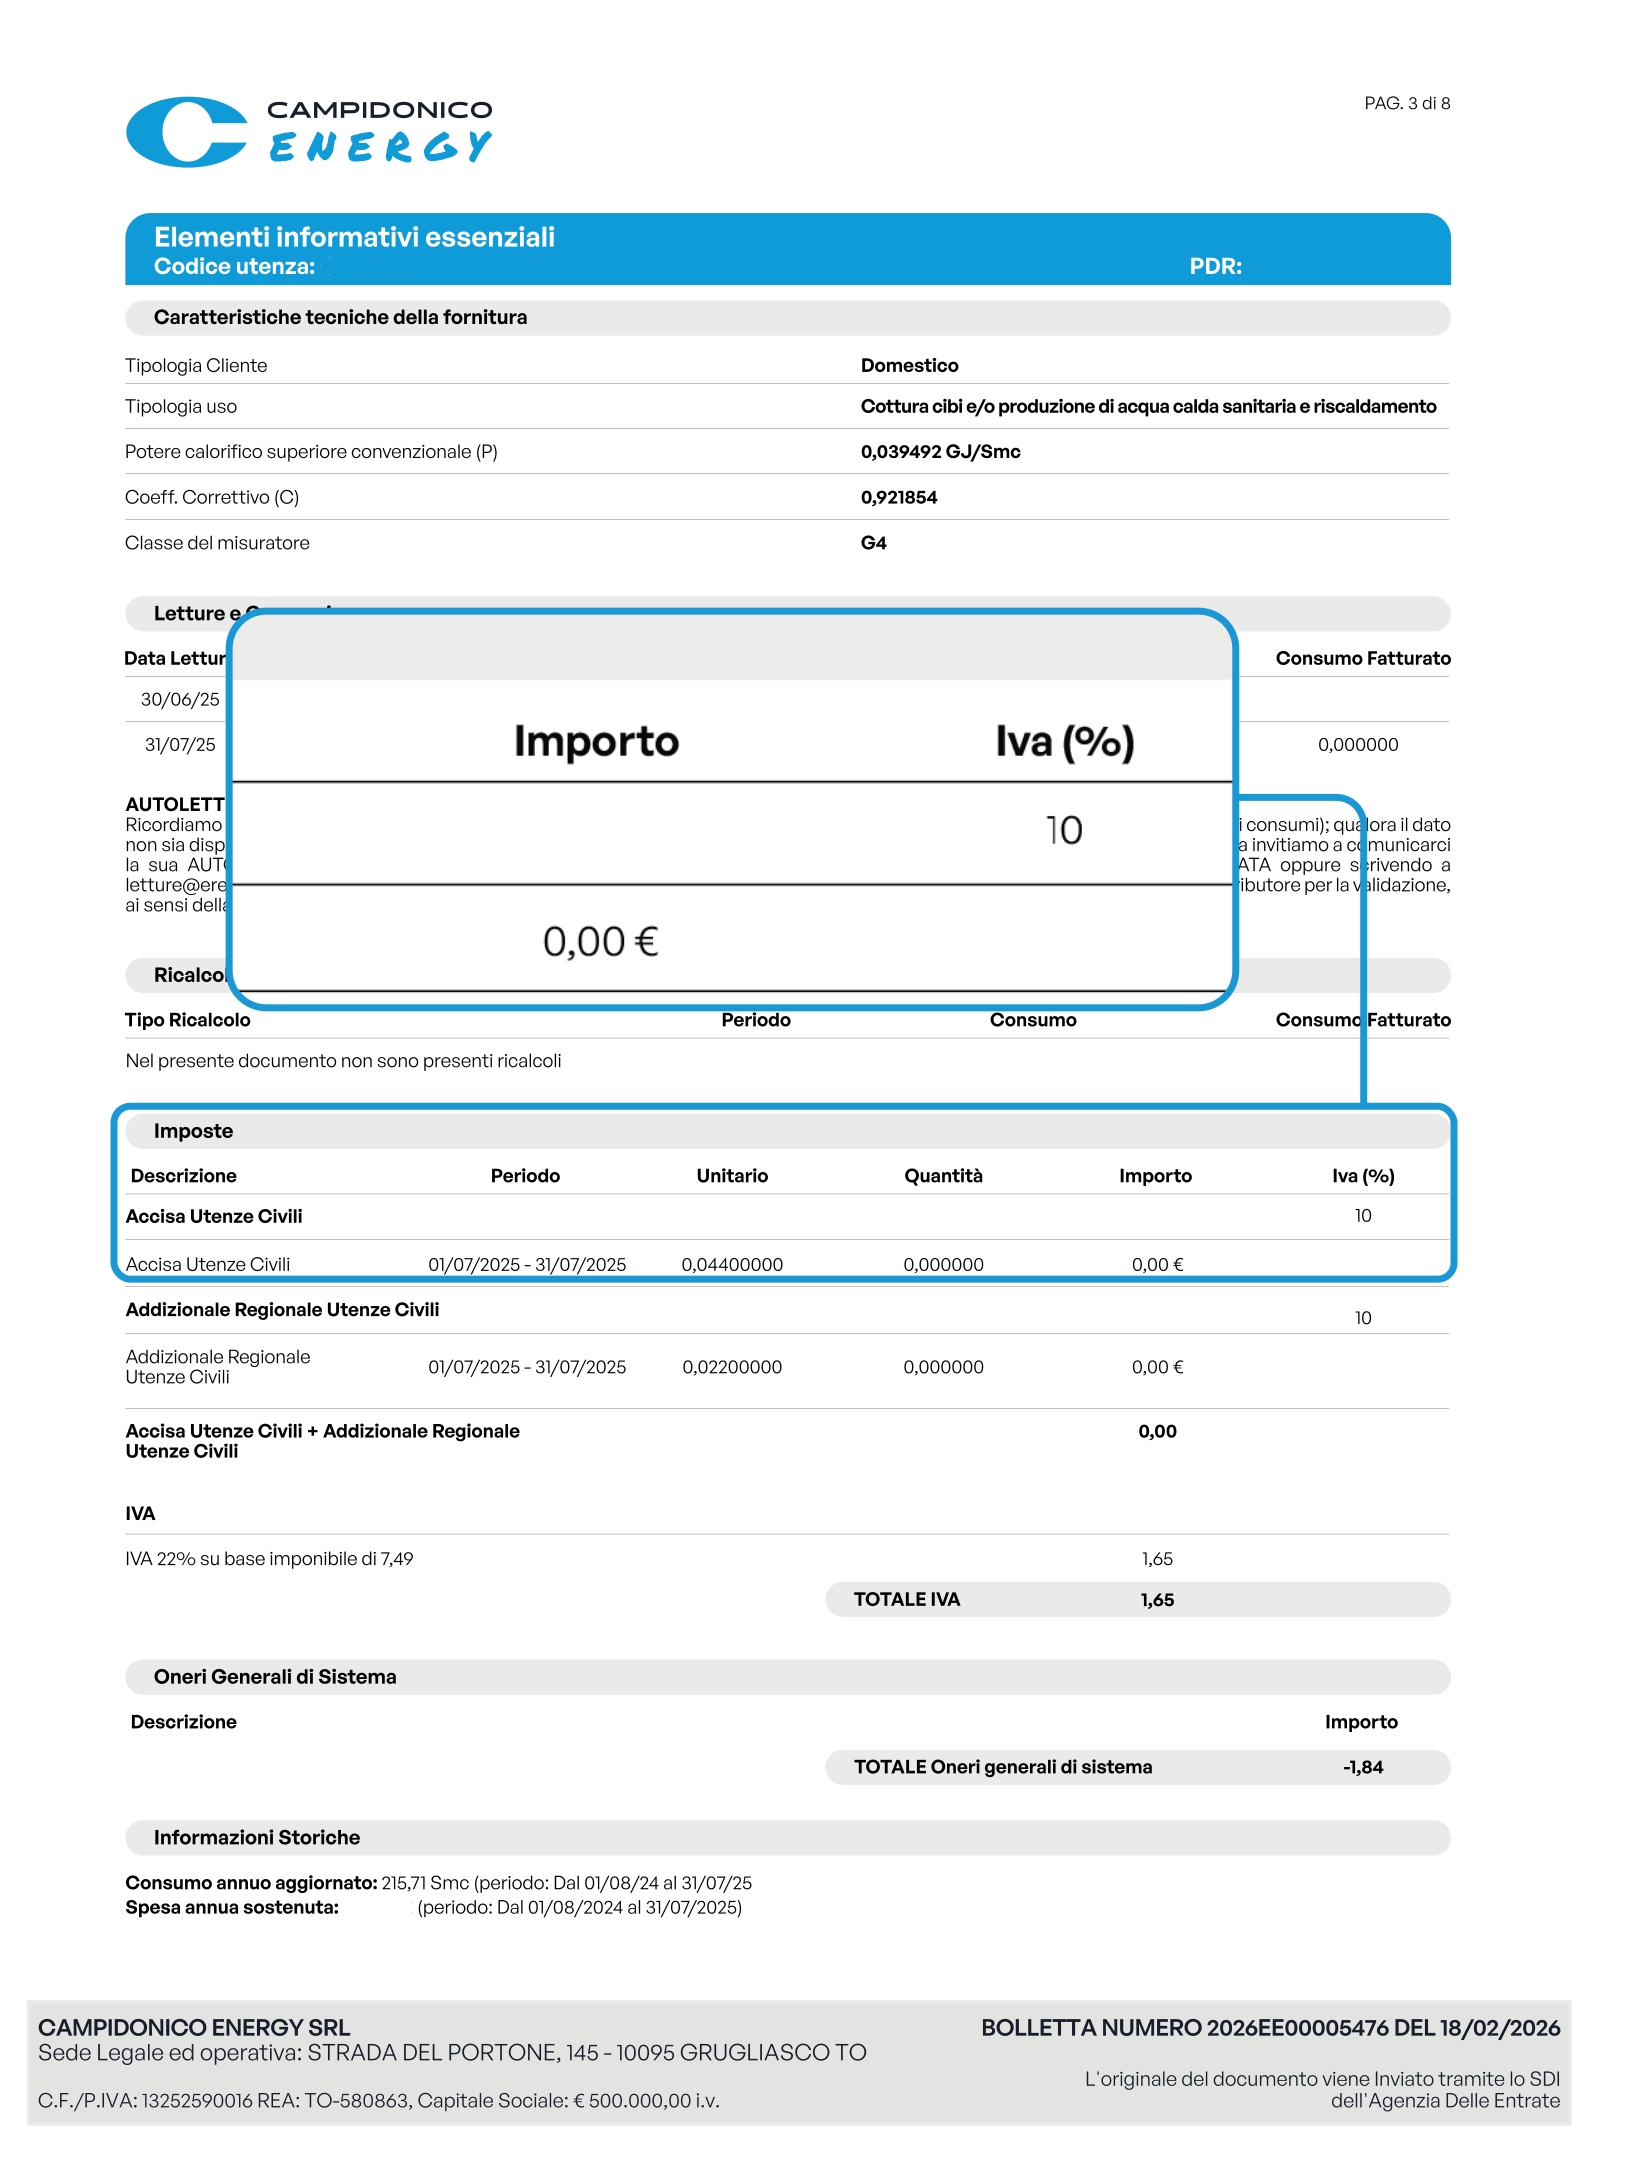
Sulla fornitura di gas naturale si applicano tre imposte principali: accisa, addizionale regionale e IVA. Non sono tutte uguali né funzionano allo stesso modo. Vediamole una per una, concentrandoci soprattutto su dove esistono agevolazioni e quando non sono automatiche.
Accisa sul gas (imposta sul consumo)
L’accisa è una tassa calcolata sui metri cubi di gas consumati. Non è uguale per tutti perché l’importo dipende da:
Agevolazioni e esenzioni parziali e totali dall’accisa
Le aliquote per “usi non domestici” sono ridotte, rientrano in tali usi:
- nelle attività industriali produttive di beni e servizi, artigianali ed agricole
- nel settore della distribuzione commerciale
- negli esercizi di ristorazione e nel settore alberghiero
- negli impianti sportivi
- in attività ricettive svolte da istituzioni finalizzate all’assistenza dei disabili, degli orfani, degli anziani e degli indigenti
- negli ospedali, poliambulatori per fisioterapia, case di cura
- impieghi per la cremazione dei defunti
- impieghi da parte degli enti fiera
- impieghi in biblioteche, pinacoteche, musei, gallerie, teatri, cinematografi, discoteche, sale per concerti e spettacoli, sale da ballo, sale da gioco, locali notturni, stabilimenti balneari ed esercizi similari
- in lavanderie, anche self-service ed esercizi similari
- nel teleriscaldamento alimentato da impianti di cogenerazione che abbiano le caratteristiche tecniche indicate nella lettera b) del comma 2 dell’articolo 11 della legge 9 gennaio 1991, n. 10, anche se riforniscono utenze domestiche
L’esenzione completa dall’accisa è prevista per le aziende che utilizzano il gas naturale come componente tecnica del processo industriale: nei processi mineralogici (ad esempio produzione di cemento, calce, vetro, ceramica); nei processi elettrolitici; nei processi metallurgici; per la riduzione chimica, quando il gas è parte integrante del processo produttivo e non viene usato solo come fonte di calore.
L’aliquota ridotta per “usi non domestici” deve essere dichiarata dal cliente compilando l’apposito modulo. In caso di mancata o errata documentazione, l’accisa viene applicata per intero, anche quando l’azienda avrebbe pieno diritto a pagarne meno o addirittura nulla.
| ACCISE SUL GAS NATURALE | ||||
|---|---|---|---|---|
| Uso autotrazione | Uso combustione per usi non domestici |
Produzione energia elettrica |
Uso combustione per usi domestici |
|
| Gas naturale |
€ 0,00331 al m³
D.L. 06/12/2011, n. 201, art 15, co. 1
|
€ 0,012498 al m³
DPCM 15/01/1999
|
€ 0,45 per mille m³
L. 27/12/2019, n. 160, art. 1, comma 631, lettera b), punto 5)
|
consumi fino a 120 m³ annui:
€ 0,044 per m³ consumi superiori a 120 m³ annui e fino a 480 m³: € 0,175 per m³
consumi superiori a 480 m³ annui e fino a 1560 m³: € 0,170 per m³
consumi superiori a 1560 m³ annui:
€ 0,186 per m³ D.Lgs. 02/02/2007, n. 26, art. 2, comma 1, lett. a)
|
| Gas naturale territori di cui all'art. 1 del DPR 06/03/1978, n. 218 (T.U. Leggi sul Mezzogiorno) |
consumi fino a 120 m³ annui:
€ 0,038 per m³ consumi superiori a 120 m³ annui e fino a 480 m³: € 0,135 per m³
consumi superiori a 480 m³ annui e fino a 1560 m³: € 0,120 per m³
consumi superiori a 1560 m³ annui:
€ 0,150 per m³ D.Lgs. 02/02/2007, n. 26, art. 2, comma 1, lett. b)
|
|||
Addizionale regionale
L’addizionale regionale è un’imposta che segue logiche simili all’accisa, ma con una differenza importante: non è uguale in tutta Italia, perché viene stabilita dalle singole Regioni.
In linea generale:
- si applica solo nelle Regioni a statuto ordinario
- non si applica nelle Regioni a statuto speciale
- la Regione Lombardia l’ha eliminata dal 2002
Oltre alle differenze territoriali, l’addizionale regionale non si applica ai consumi di gas destinati a: autotrazione; produzione e autoproduzione di energia elettrica; forze armate; ambasciate e sedi diplomatiche; organizzazioni internazionali riconosciute. Anche in questo caso, l’esenzione non è automatica. Se rientri in uno dei casi esclusi ma non lo dichiari correttamente, l’addizionale regionale viene comunque applicata in bolletta.
| ADDIZIONALE REGIONALE | ||||||
|---|---|---|---|---|---|---|
| SCAGLIONI DI CONSUMO |
USI CIVILI | USI INDUSTRIALI | ||||
| < 120 Smc | 120-480 Smc | 480-1.560 Smc |
> 1.560 Smc | < 1,2 MSmc | > 1,2 MSmc | |
| Piemonte | 0,022000 | 0,025800 | 0,025800 | 0,025800 | 0,006249 | 0,005200 |
| Veneto | 0,007747 | 0,023241 | 0,025823 | 0,030987 | 0,006249 | 0,005165 |
| Liguria | ||||||
| – zone climatiche C e D | 0,022000 | 0,025800 | 0,025800 | 0,025800 | 0,006249 | 0,005200 |
| – zona climatica E | 0,015500 | 0,015500 | 0,015500 | 0,015500 | 0,006249 | 0,005200 |
| – zona climatica F | 0,010300 | 0,010300 | 0,010300 | 0,010300 | 0,006249 | 0,005200 |
| Emilia-Romagna | 0,022000 | 0,030987 | 0,030987 | 0,030987 | 0,006249 | 0,005165 |
| Toscana | 0,022000 | 0,030987 | 0,030987 | 0,030987 | 0,006000 | 0,005200 |
| Umbria | 0,005165 | 0,005165 | 0,005165 | 0,005165 | 0,005165 | 0,005165 |
| Marche | 0,015500 | 0,018100 | 0,020700 | 0,025800 | 0,006249 | 0,005200 |
| Lazio | ||||||
| – territori ex Cassa del Mezzogiorno(A) | 0,019000 | 0,030990 | 0,030990 | 0,030990 | 0,006249 | 0,005160 |
| – altre zone | 0,022000 | 0,030990 | 0,030990 | 0,030990 | 0,006249 | 0,005160 |
| Abruzzo | ||||||
| – zone climatiche E e F | 0,010330 | 0,010330 | 0,010330 | 0,010330 | 0,006249 | 0,005160 |
| – altre zone | 0,019000 | 0,023241 | 0,025823 | 0,025823 | 0,006249 | 0,005160 |
| Molise | 0,019000 | 0,030987 | 0,030987 | 0,030987 | 0,006200 | 0,005200 |
| Campania | 0,019000 | 0,031000 | 0,031000 | 0,031000 | 0,006249 | 0,005200 |
| Puglia | 0,019000 | 0,030980 | 0,030980 | 0,030980 | 0,006249 | 0,005165 |
| Basilicata | 0,019000 | 0,025823 | 0,025823 | 0,025823 | 0,006249 | 0,005165 |
| Calabria | 0,019000 | 0,025820 | 0,025820 | 0,030990 | 0,006249 | 0,005165 |
L’IVA sul gas naturale
L’Imposta sul Valore Aggiunto si applica sull’intera bolletta del gas, dalla materia prima alle quote fisse, accise comprese.
Per il gas l’aliquota è al 10% per:
per gli usi domestici l’applicazione è automatica, per gli altri casi deve essere richiesta esplicitamente e correttamente dichiarata. In assenza di comunicazione, l’IVA viene applicata con l’aliquota ordinaria.
Imposte sull’energia elettrica e possibili agevolazioni
Sull’energia elettrica si applicano 2 imposte principali: accisa e IVA. Anche qui le regole cambiano molto a seconda che si tratti di un’utenza domestica o non domestica.
Accisa sull’energia elettrica
L’accisa sull’energia elettrica è una tassa calcolata sui chilowattora (kWh) consumati. L’aliquota varia per tipologia d’uso:
Utenze domestiche
Aliquota ordinaria pari a 0,0227€/kWh
Per utenze domestiche di residenza con potenza disponibile fino a 3 kW è prevista un’agevolazione sull’accisa con esenzione sui primi 150 kWh al mese per consumi mensili che non superano i 220 kWh. Se i consumi superano la soglia imposta, l’esenzione si riduce in modo proporzionale. Questa agevolazione è automatica, quindi non va richiesta e vale solo per l’abitazione di residenza. Non si applica cioè alle seconde case, anche se intestate alla stessa persona.
Utenze non domestiche
Per le utenze non domestichel’accisa segue logiche diverse: fino a 1.200.000 kWh al mese si applica un’aliquota ordinaria pari a 0,0125€/kWh, oltre questa soglia, l’aliquota si riduce a 0,0075€/kWh.
IVA sull’energia elettrica
L’IVA sull’energia elettrica si applica sull’intero importo della bolletta, quindi comprende sia il costo dell’energia sia le altre voci. Le aliquote previste sono diverse in base all’uso dell’energia.
Si applica IVA al 10% per:
- usi domestici e assimilati
- imprese agricole
- imprese estrattive e manifatturiere
- parti comuni di condomìni esclusivamente residenziali
Si applica invece IVA al 22% per:
- attività commerciali
- altri usi non rientranti nelle categorie agevolate
Sono inoltre esenti dall’IVA, in base a specifici accordi internazionali: enti e organizzazioni internazionali (come NATO e ONU); sedi diplomatiche. Anche in questo caso è importante ricordare che, per le attività economiche, l’aliquota corretta dipende dall’uso dichiarato della fornitura. Se l’utilizzo non è classificato correttamente, l’IVA applicata potrebbe non essere quella prevista dalla normativa.
Hai bisogno di supporto?
Contatta il nostro servizio clienti per ricevere assistenza personalizzata.

